「FXで利益が出たけれど、再投資する?株を買う?生活費に使う?」と迷うなら、先に用途を決めておくと記録が整理しやすくなります。私は口座ごとに役割を分けています。この記事では、配分の正解を決めるのではなく、利益と実際に移したお金を混ぜずに追う方法を紹介します。
先に結論:確定した利益と、お金の行き先を分けて記録する
株式へ回すお金、FXに戻すお金、生活費に使うお金を分けます。そのうえで、確定利益・出金額・再投資額を別々に残します。まだ確定していない含み益や、今後のスワップの見込みを、そのまま生活費の予算に足さないことが確認点です。以下に私の方針と、月末に見直す方法をまとめます。
お金に、役割を決める
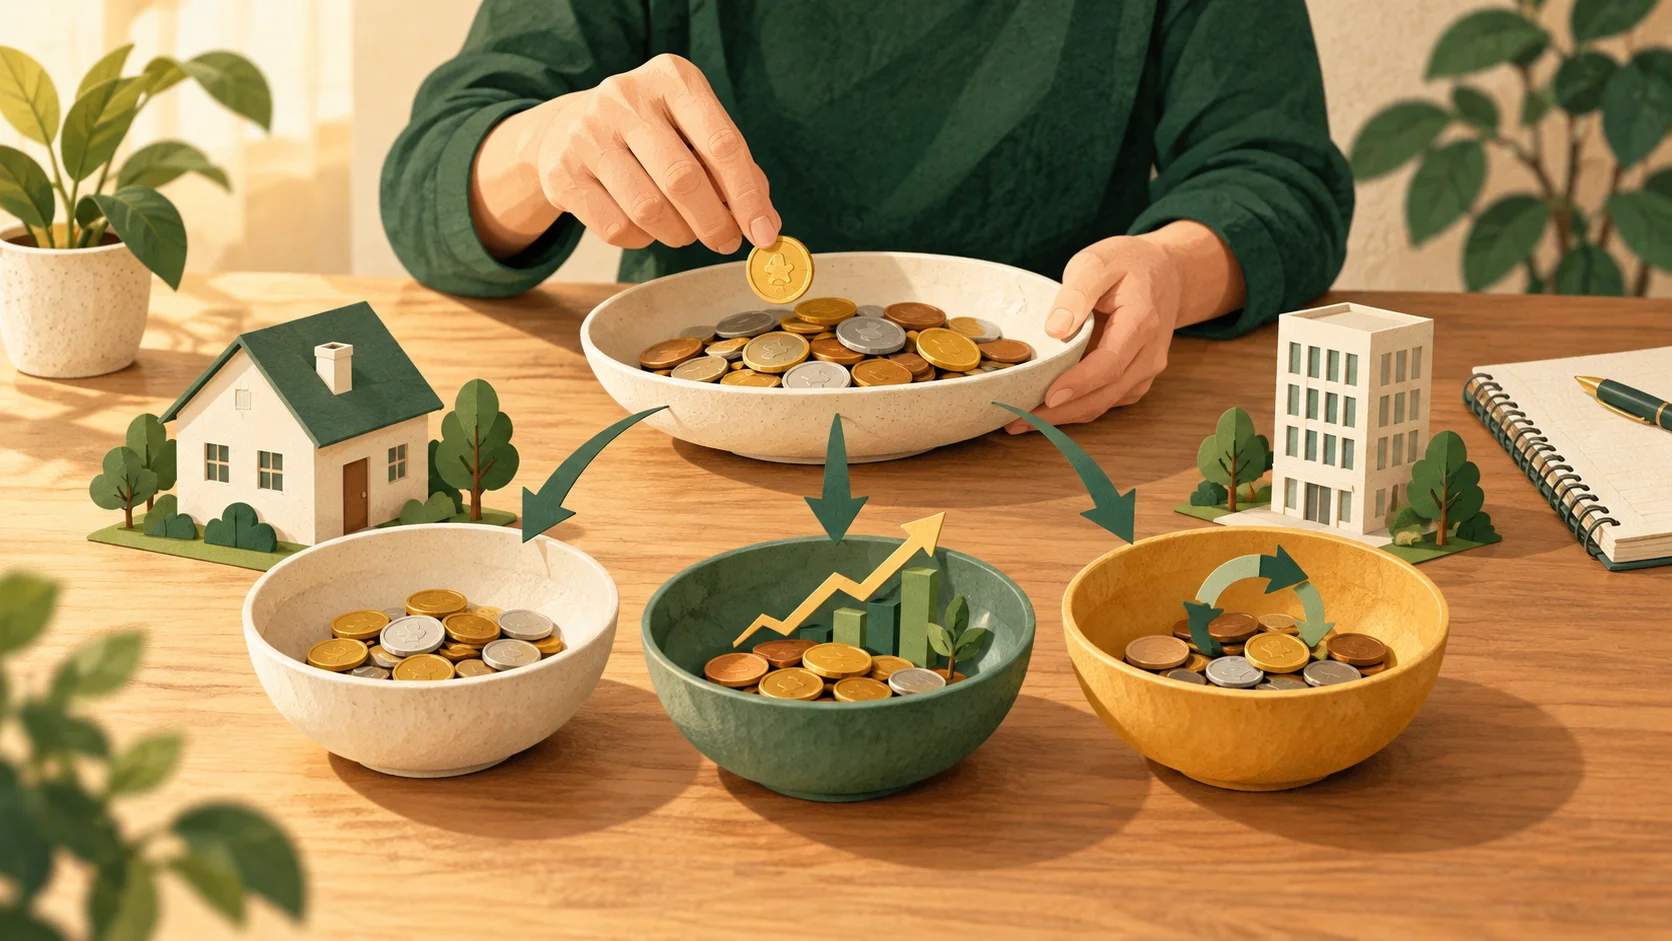
私の資金配分では、FXの利益を株式へ回す部分と、FXに再投資する部分を分けています。スワップを生活費に回すルートも設けています。これは私の運用方針で、誰にでも合う配分という意味ではありません。
| 株式に回す利益 | 資産を育てる |
|---|---|
| FXに再投資する利益 | 同じ運用に戻す |
| 生活費に回すスワップ | 暮らしに使う |
「利益」と「移した金額」は別に記録する
口座に利益が出たことと、実際に出金して別の口座へ移したことは別です。確定した利益、出金額、再投資した額を分けて残すと、生活費に使えるお金がどれだけあるかを把握しやすくなります。含み損益も、確定利益と混ぜずに見ます。たとえば確定利益が30,000円で、20,000円を銀行へ出金し、10,000円を口座に残しても、利益が合計60,000円になったわけではありません。お金の移動先を分けただけです。
| 確定損益 | その月に決済して確定した損益 |
|---|---|
| 未決済の評価損益 | 含み損益。生活費の予算に足さない |
| 出金額 | 取引口座から銀行等へ移した金額 |
| 再投資額 | 確定利益のうち口座に残した金額 |
| スワップ | 受取・支払を分け、確定条件も確認 |
将来の利益を、固定収入として数えない
この流れを決めても、毎回利益が出るわけではありません。金融庁もFXでは証拠金を超える損失が生じる可能性があり、元本や利益は保証されないと説明しています。利益の配分を考える前に、口座全体の損益と、取引を続けられる余力を確認することが前提です。
配分の前に、損失に耐える余力を残す
利益が出た月でも、翌月の損失や証拠金の不足に備える資金まで生活費へ移すと、取引を維持できなくなる場合があります。先に生活防衛資金と取引上限を分け、余力を確認したうえで配分します。金融庁は、FXでは急な相場変動等により証拠金を上回る損失が生じるおそれがあり、スワップポイントも日々変動すると注意喚起しています。
税務用の記録は、家計簿とは分けて残す
国内の一定のFX取引による差金等決済の損益は、国税庁が「先物取引に係る雑所得等」として申告分離課税の対象を案内しています。損失の通算や繰越控除には条件と添付書類があります。確定損益、取引報告書、入出金を年単位で保存し、制度の適用可否は最新の国税庁情報または税務署・税理士へ確認してください。この記事は個別の税務判断を行うものではありません。
自分のルールを、一行で書いて月末に照合する
「この口座の確定利益は、余力を残した後でこの目的へ」。まずは一行で書き、月末に確定損益・出金・再投資・生活費への移動を照合します。うまく続けられなければ、金額や頻度を見直します。配分の正しさを一度で決めるより、自分が追える仕組みにすることを優先してください。
参照した一次情報
金融庁:外国為替証拠金取引について
確認日:2026-10-26
国税庁:No.1521 外国為替証拠金取引(FX)の課税関係
確認日:2026-10-26
国税庁:No.1522 先物取引に係る雑所得等の課税の特例
確認日:2026-10-26
従来の優待資料の参照日:2026年10月12日。追加した配当資料は各項目の確認日を参照してください。